【国联民生能源】
2026年8月25日
总览
投资评级:推荐
维持评级
一、事件概述
2026年8月24日,公司发布2026年半年报。2026年上半年,公司实现营业收入营业收入47.92亿元,同比增长18.32%;归属于上市公司股东的净利润8311.04万元,同比增长44.60%;归属于上市公司股东的扣除非经常性损益的净利润9468.08万元,同比增长155.54%,实现扭亏为盈。
二、分析与判断
Ø26Q2盈利同环比转正。
26Q2,公司实现营业收入23.82亿元,同环比+28.2%/-1.2%;归母净利润1.11万元,同比+358.7%,环比实现扭亏为盈;扣非归母净利润1.22亿元,同环比均实现扭亏为盈。
Ø26Q2煤炭销量同比增长,价格抬升致毛利率大幅改善。
1)26H1:公司实现煤炭产销量692.7/672.2万吨,同比-8.55%/+11.23%;吨煤售价565.1元/吨,同比+16.28%;吨煤销售成本371.1元/吨,同比+9.88%,单位生产成本282.8元/吨,同比+2.01%;吨煤毛利193.9元/吨,同比+30.9%;煤炭业务毛利率34.3%,同比+3.83pct。2)26Q2:公司实现煤炭产销量336.9/322.4万吨,同比-13.4%/+2.2%,环比-5.3%/-7.8%;吨煤售价596.7元/吨,同比+36.2%,环比+11.3%;吨煤销售成本367元/吨,同比+6.7%,环比-2.1%;吨煤毛利229.7元/吨,同比+144.1%,环比+42.7%;煤炭业务毛利率38.5%,同比+17pct,环比+8.5pct。
Ø26Q2尿素盈利同比大幅改善。
1)26H1:公司实现尿素产销量38.99/38.1万吨,同比-3.92%/-3.2%;综合售价1744.1元/吨,同比+9.67%;单位销售成本1448.01元/吨,同比-3.35%;单位生产成本1426.7元/吨,同比-4.31%;单位毛利296.1元/吨,同比+221.3%;尿素毛利率16.98%,同比+11.18pct。2)26Q2:公司实现尿素产销量16.9/15万吨,同比-19.2%/-20%,环比-23.2%/-35.2%;综合售价1771.6元/吨,同比+6.5%,环比+2.6%;单位销售成本1486元/吨,同比+0.6%,环比+4.4%;单位毛利285.6元/吨,同比增长52.8%,环比下降5.9%;尿素毛利率16.1%,同比+4.9pct,环比-1.4pct。
三、投资建议
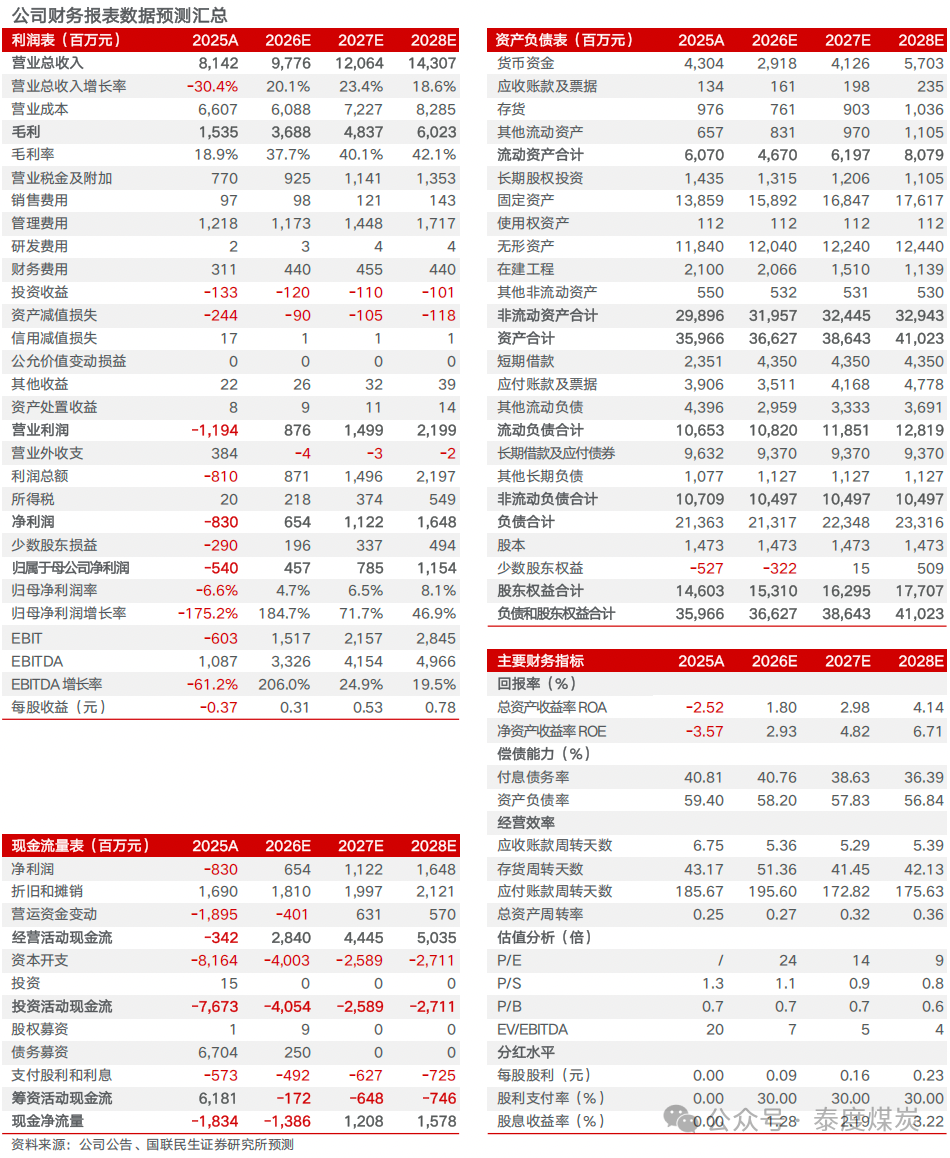
煤价、化工品价格上涨背景下,公司各业务板块盈利有望修复,我们预计2026-2028年公司归母净利润为4.57/7.85/11.54亿元,对应EPS分别为0.31/0.53/0.78元/股,对应2026年8月24日收盘价的PE分别均为24/14/9倍。维持“谨慎推荐”评级。
四、风险提示
煤炭、化工品价格大幅下跌;煤炭、化工品产量不及预期;在建矿井投产不及预期。
盈利预测与财务指标
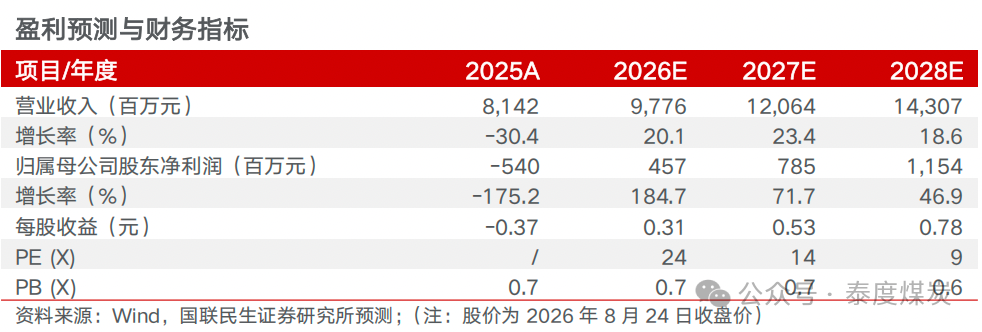
公司财务报表数据预测汇总
相关报告
兰花科创(600123.SH)2026年半年报点评:煤价抬升,26Q2盈利同环比转正-2026/8/25
报告作者:
周泰
执业证号:S0590525110019
邮箱:zhoutai@glms.com.cn
李航
执业证号:S0590525110020
邮箱:lihang@glms.com.cn
王姗姗
执业证号:S0590525110021
邮箱:wangshanshan_yj@glms.com.cn
分析师承诺
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并登记为注册分析师,基于认真审慎的工作态度、专业严谨的研究方法与分析逻辑得出研究结论,独立、客观地出具本报告,并对本报告的内容和观点负责。本报告清晰准确地反映了研究人员的研究观点,结论不受任何第三方的授意、影响,研究人员不曾因、不因、也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的利益。
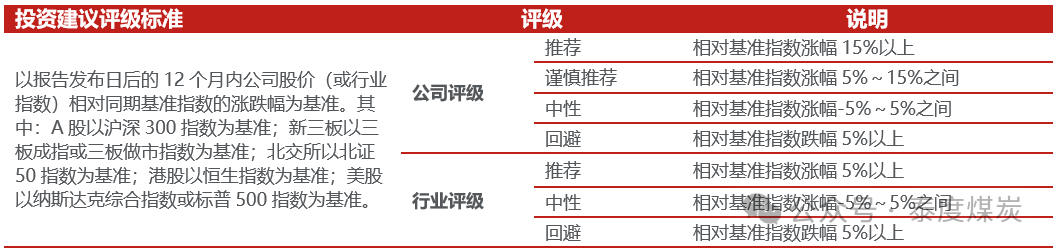
评级说明
免责声明
本报告由国联民生证券股份有限公司或其关联机构制作。国联民生证券股份有限公司具有中国证监会许可的证券投资咨询业务资格。本报告的分销依据不同国家、地区的法律、法规和监管要求由国联民生证券于该国家或地区的具有相关合法合规经营资质的子公司/经营机构完成。在遵守适用的法律法规情况下,本报告亦可能由国联证券国际金融有限公司在香港地区发行。国联证券国际金融有限公司具备香港证监会批复的就证券提供意见(4号牌照)的牌照,接受香港证监会监管,负责本报告于中国香港地区的发行与分销。
本报告仅供本公司授权之机构及个人使用,本公司不会因任何人收到本报告而视其为客户。本报告仅为参考之用,并不构成对任何人的操作建议或任何保证,不应被视为买卖任何证券、金融工具的要约或要约邀请。本报告所包含的观点及建议并未考虑获取本报告的机构及个人的具体投资目的、财务状况、特殊状况、目标或需要,客户应当充分考虑自身特定状况,进行独立评估,并应同时考量自身的投资目的、财务状况和特定需求,必要时就法律、商业、财务、税收等方面咨询专家的意见,不应单纯依靠本报告所载的内容而取代自身的独立判断。在任何情况下,本公司不对任何人因使用本报告中的任何内容而导致的任何可能的损失负任何责任。
本报告是基于已公开信息撰写,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。
在法律允许的情况下,本公司及其附属机构可能持有报告中提及的公司所发行证券的头寸并进行交易,也可能为这些公司提供或正在争取提供投资银行、财务顾问、咨询服务等相关服务,本公司的员工可能担任本报告所提及的公司的董事;本公司自营部门及其他投资业务部门可能独立做出与本报告中的意见或建议不一致的投资决策。客户应充分考虑可能存在的利益冲突,勿将本报告作为投资决策的唯一参考依据。
若本公司以外的金融机构发送本报告,则由该金融机构独自为此发送行为负责。该机构的客户应联系该机构以交易本报告提及的证券或要求获悉更详细的信息。本报告不构成本公司向发送本报告金融机构之客户提供的投资建议。本公司不会因任何机构或个人从其他机构获得本报告而将其视为本公司客户。提示客户及公众投资者慎重使用未经授权刊载或者转发的本公司证券研究报告,慎重使用公众媒体刊载的证券研究报告。
本报告的版权仅归本公司所有,未经书面许可,任何机构或个人不得以任何形式、任何目的进行翻版、转载、公开传播、篡改或引用,不得将报告内容作为诉讼、仲裁、传媒所引用之证明或依据,不得用于营利或用于未经允许的其它用途。所有在本报告中使用的商标、服务标识及标记,除非另有说明,均为本公司的商标、服务标识及标记。本公司版权所有并保留一切权利。
国联民生证券研究院:
无锡:江苏省无锡市金融一街8号国联金融大厦8楼
上海:上海市虹口区杨树浦路188号星立方大厦B座7层
北京:北京市西城区丰盛胡同20号丰铭国际大厦B座5F
深圳:深圳市福田区中心四路1号嘉里建设广场1座10层01室
 海量资讯、精准解读,尽在新浪财经APP
赢金配资提示:文章来自网络,不代表本站观点。